
Comment établir le profil de risque de votre client sur la Suite Majors® ?
Le profil investisseur est la pièce la plus sensible de votre conformité : il ne doit laisser place à aucune interprétation. Le questionnaire de risque de la Suite Majors® sépare ce que le client connaît (test objectif), ce qu'il peut perdre (capacité) et ce qu'il accepte de perdre (tolérance), puis applique une règle de calcul transparente. Chaque réponse est enregistrée automatiquement et horodatée — et le panneau « Cohérence en direct » vous montre le profil se construire au fil des réponses.
Étape 1 : Ouvrez l'onglet « Risques » — le questionnaire en 4 étapes
Dans la fiche de votre client, ouvrez l'onglet “Risques”. Le questionnaire se déroule en 4 étapes affichées en haut : Connaissance & expérience → Capacité & tolérance → Objectifs & horizon → Validation du profil. À droite, le panneau “Cohérence en direct” affiche en permanence le profil investisseur en construction et ses trois jauges : connaissance, capacité de risque (« ce qu'il peut perdre ») et tolérance au risque (« ce qu'il accepte »).


Étape 2 : Connaissance & expérience — déclaratif ET test objectif
Le client déclare d'abord les types de placements qu'il connaît (actions, OPCVM, produits structurés, non coté…). Chaque case cochée déclenche ensuite des questions de vérification objectives (Vrai/Faux) : les questions générales sont posées à tous, les questions par produit n'apparaissent que pour les produits déclarés. La connaissance déclarée et la connaissance vérifiée sont ainsi évaluées séparément — exactement ce qu'attend le régulateur.

Étape 3 : Capacité & tolérance — deux axes bien distincts
C'est la distinction clé du questionnaire. La capacité à subir une perte est objective : part du patrimoine investie, épargne de précaution, perte supportable sans impact sur le niveau de vie. La tolérance au risque est comportementale : ce que le client accepte, ses réactions en cas de baisse. Un client peut avoir les moyens de perdre (capacité haute) sans le vouloir (tolérance basse) — le questionnaire mesure les deux sans les confondre.

Nouveau (octobre 2026) — pertes et gains : un choix entre deux placements. Votre client ne place plus un curseur sur une échelle de pourcentages : il choisit deux ou trois fois entre deux placements chiffrés de 100 000 € sur 5 ans, chacun présenté avec un scénario défavorable, intermédiaire et favorable. Chaque choix conduit au suivant, et le dernier fixe son niveau, de 1 à 5. Le même parcours s'affiche dans l'espace client quand il remplit lui-même son questionnaire.
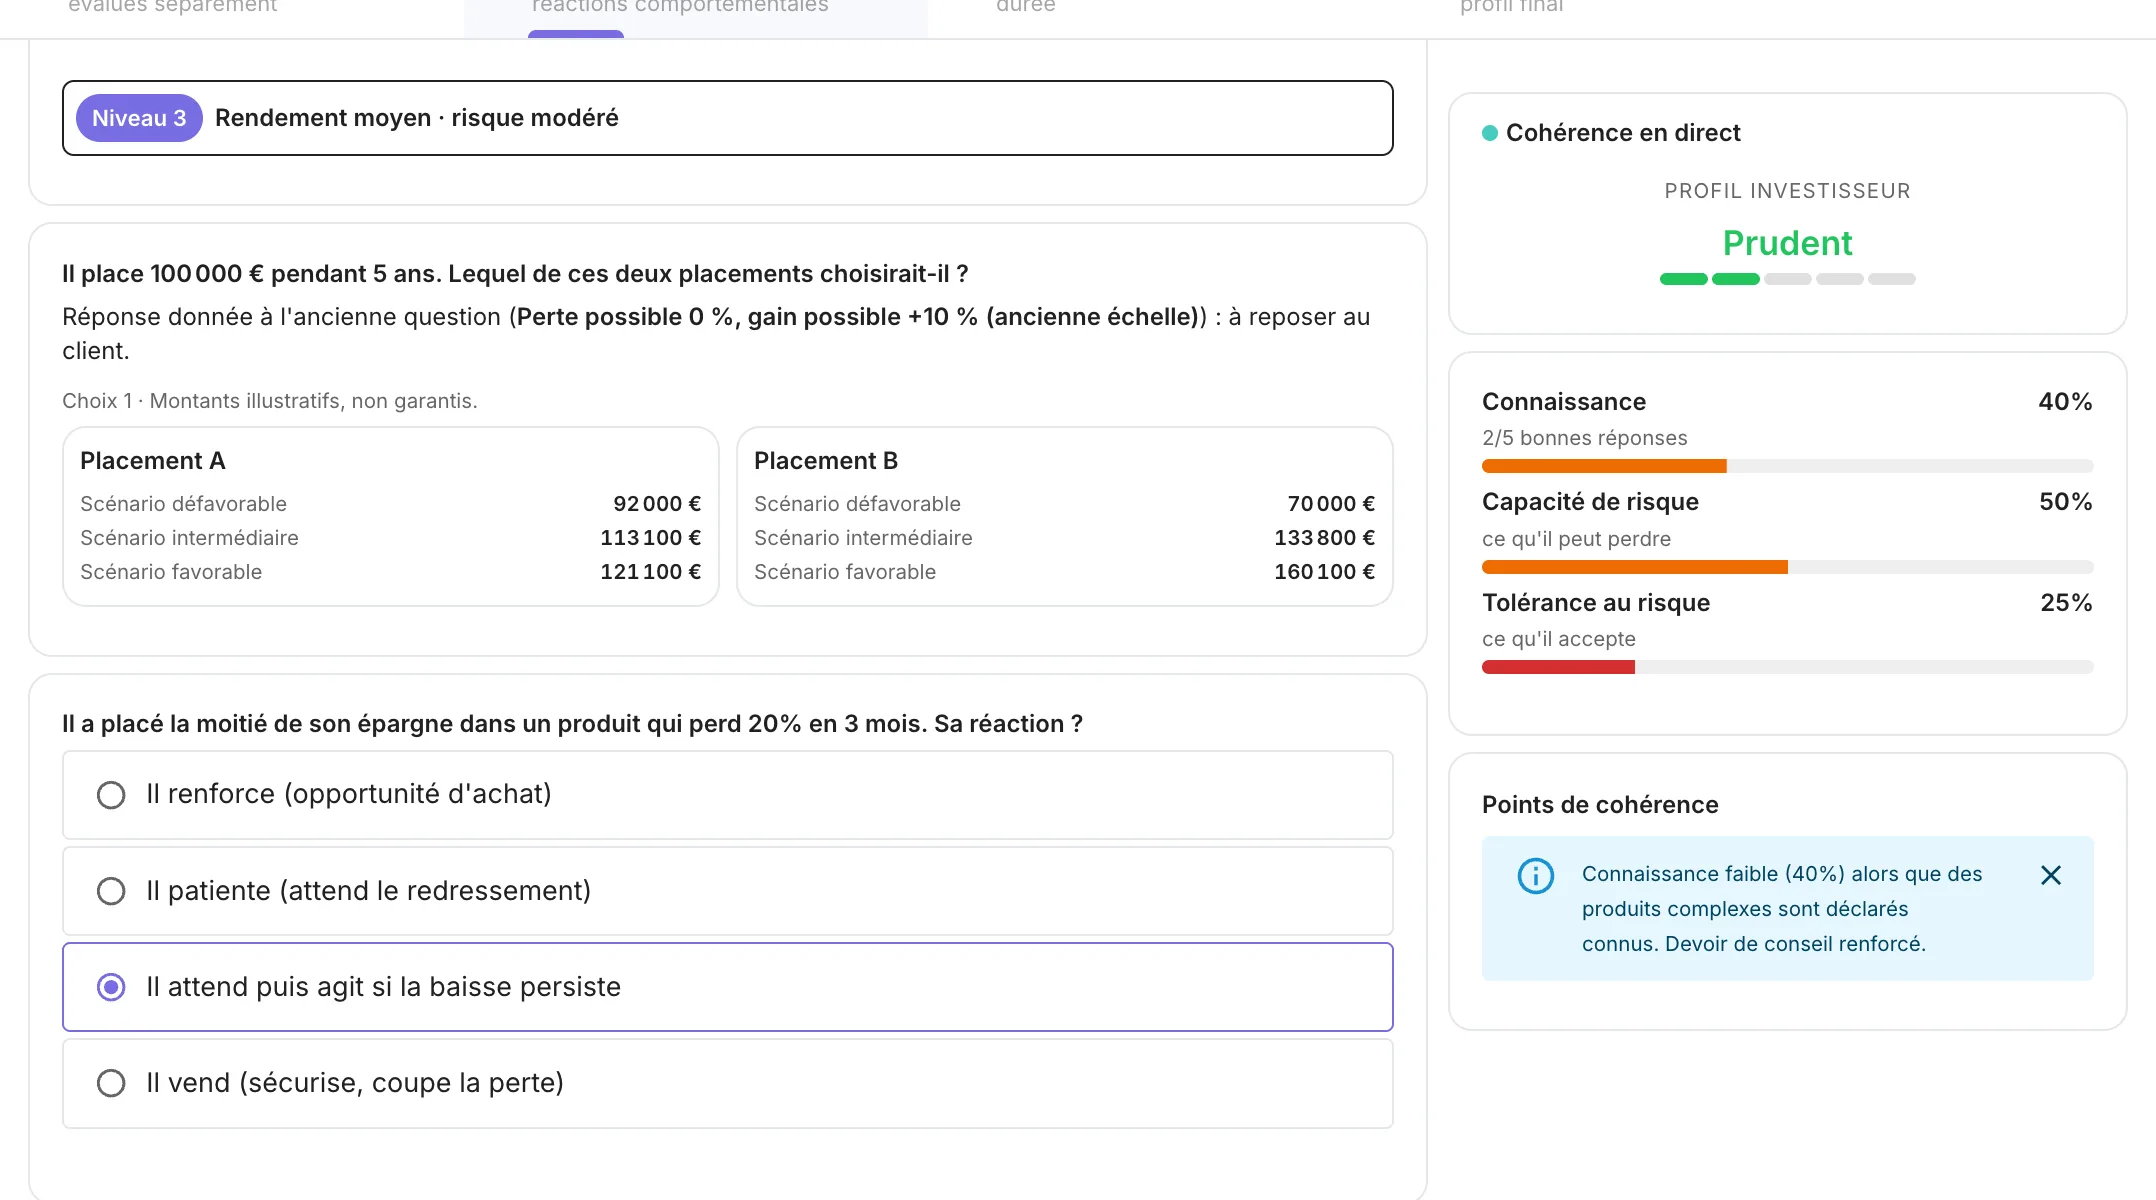
L'encadré “Points de cohérence” relève les réponses qui se contredisent (par exemple un client qui dit vendre à la première baisse mais choisit le placement le plus exposé) : il sert de support à la discussion, ne bloque rien, et vous pouvez le refermer. Pour un questionnaire rempli avant cette mise à jour, l'ancienne réponse s'affiche telle qu'elle a été donnée, avec la mention « à reposer au client » — de même pour la question « vision des marchés ». La validation vous les demandera lors de la prochaine revue du profil ; le profil actuel et les documents signés restent valables.
Étape 4 : Objectifs & horizon
Buts de l'investissement, part du patrimoine concernée, besoin de liquidité et durée de placement : ces réponses cadrent le profil (un horizon court limite mécaniquement les options dynamiques) et alimenteront la justification du profil comme la déclaration d'adéquation.

Étape 5 : Validation du profil — une règle transparente, pas une boîte noire
Le moteur réconcilie les deux axes et affiche sa règle noir sur blanc : profil retenu = min(capacité, tolérance) — une règle prudentielle qui retient toujours le plus prudent des deux axes, en cohérence avec les orientations ESMA qui interdisent de compenser l'un par l'autre (voir la méthode de scoring détaillée). Les “Contrôles de cohérence” vérifient l'alignement entre capacité, tolérance et connaissance, et les incohérences remontent dans les “Alertes du contrôleur”.

La “Justification retenue” documente le raisonnement axe par axe (connaissances, comportement en cas de baisse, objectifs, durée). Le bouton “Analyser avec l'IA” peut l'enrichir — mais la logique de calcul, elle, reste déterministe : mêmes réponses, même profil, toujours.

Étape 6 : Le questionnaire ESG
💡 Si vous désactivez “Inclure les critères ESG” pour un client, la vérification d'adéquation ne lui pose plus la question de cohérence ESG, et ses documents ne mentionnent pas de préférences de durabilité.
Dernière brique du profil : les préférences de durabilité. Si le client souhaite inclure des critères ESG, activez l'interrupteur puis recueillez ses préférences : poids des trois piliers (Environnement, Social, Gouvernance — pour le calcul de la note ESG de son portefeuille) et thématiques à surveiller (jusqu'à 4 par pilier). S'il décline, désactivez l'interrupteur : les documents intégreront automatiquement le paragraphe adapté, avec l'explication ESG réglementaire que vous devez lui fournir.

Le profil de risque et le profil ESG alimentent ensuite directement le recueil, la déclaration d'adéquation et le contrôle d'adéquation des allocations. La suite logique : générer une déclaration d'adéquation.
Tags :
Voir ce que ça donne sur vos dossiers
La Suite Majors® réunit CRM, conformité, agrégation et IA patrimoniale dans un seul environnement. Vos 2 premiers clients actifs sont gratuits, sans limite de durée.
Découvrir le CRM Majors • Démo de 30 minutes, sans engagement